E-Rechnung empfangen & aufbewahren: Der Workflow für KMU
Eine E-Rechnung auszudrucken und abzuheften reicht nicht. Der strukturierte Datensatz ist das aufzubewahrende Original – unveränderbar, maschinell auswertbar und dokumentiert. So archivierst du richtig.
Aufbewahrungsfristen im Überblick
Mit dem Bürokratieentlastungsgesetz wurde die Frist für Buchungsbelege von 10 auf 8 Jahre verkürzt. Es gilt gestaffelt:
| Unterlage | Frist |
|---|---|
| Rechnungen & Buchungsbelege | 8 Jahre |
| Handels- und Geschäftsbriefe, sonstige Unterlagen | 6 Jahre |
| Bücher, Jahresabschlüsse, Inventare | 10 Jahre |
Was ist das aufzubewahrende Original?
Bei E-Rechnungen muss mindestens der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. Ein Ausdruck oder eine bloße Bildschirmansicht ersetzt ihn nicht. Bei ZUGFeRD ist die unveränderte empfangene PDF/A-3-Datei mit eingebettetem XML der praktische Aufbewahrungsweg. Der menschenlesbare Teil muss zusätzlich erhalten bleiben, wenn er steuerlich relevante zusätzliche oder abweichende Informationen enthält. Grundlage: BMF-FAQ zur Aufbewahrung und GoBD in der geänderten Fassung.
Vier Dinge, die du auseinanderhalten solltest
- Originaldaten: die empfangene XML-Datei beziehungsweise der eingebettete strukturierte Teil.
- Darstellung: eine lesbare Ansicht aus Viewer oder Buchhaltungsprogramm. Sie erleichtert die Prüfung, ersetzt aber keine Originaldaten.
- Archiv: der langfristig verfügbare, nachvollziehbare Ablageort mit Buchungsbezug und Schutz vor unbemerkter Änderung.
- Backup: eine Sicherung zur Wiederherstellung nach Ausfall. Ein turnusmäßig überschriebenes Backup ersetzt kein Archiv.
Archivierungsablauf am Beispiel einer Lieferantenrechnung
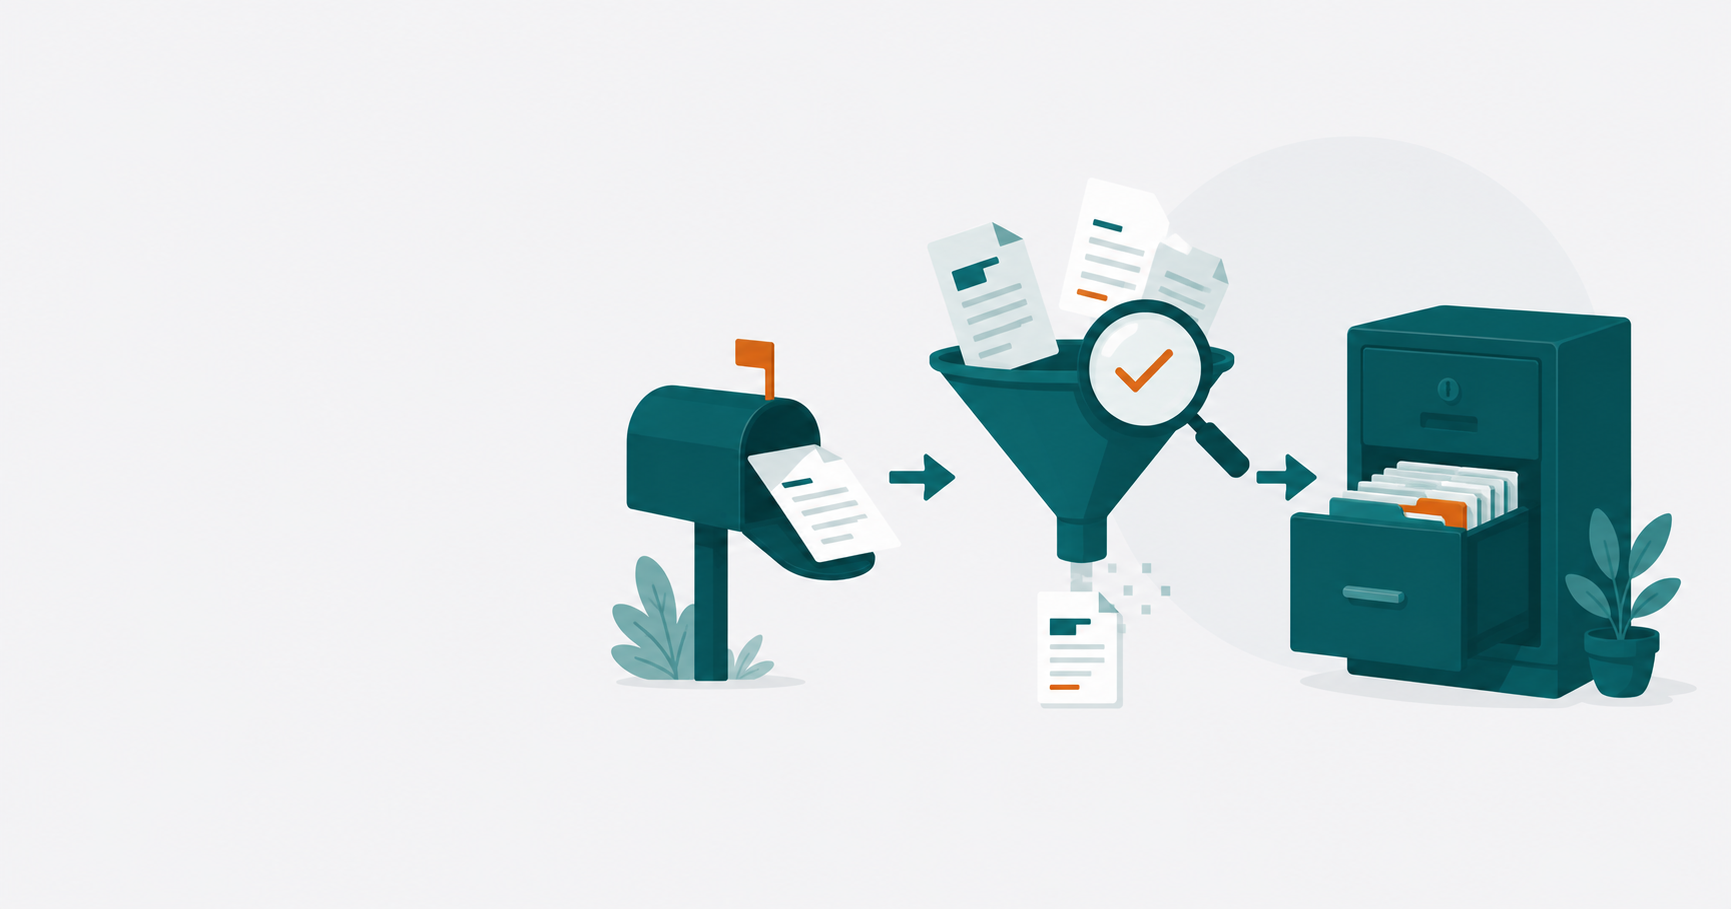
- Übernehmen: Die Buchhaltung speichert die empfangene Datei unverändert in das festgelegte Archiv. Die ursprüngliche E-Mail wird mitübernommen, wenn ihr Text relevante Zusatzinformationen enthält.
- Prüfen: Ein Importtest prüft das Format; ein Mitarbeiter prüft Geschäftspartner, Leistung, Betrag und Dubletten. Eine technische Validierung beweist keine sachliche Richtigkeit.
- Zuordnen: Archivbeleg, Freigabe und Buchung erhalten eine gemeinsame Referenz, etwa eine Vorgangsnummer.
- Korrigieren: Eine berichtigte Rechnung ergänzt den Vorgang. Die ursprüngliche Datei wird nicht mit einer geänderten Datei überschrieben.
- Verfügbarkeit testen: Eine Stichprobe prüft Originalexport, Darstellung und Buchungsbezug; nach Systemwechseln zusätzlich die Migration.
Diese Schritte sind eine organisatorische Umsetzungshilfe. Der Rechnungseingangs-Workflow vertieft Eingang, Zuständigkeit und Freigabe; die Fristenübersicht behandelt Fristbeginn und Löschsperren.
Unveränderbarkeit & Revisionssicherheit
Die GoBD verlangen, dass aufbewahrte Belege nachträglich nicht unbemerkt verändert werden können. In der Praxis heißt das:
- Ablage in einem System, das nachträgliche Änderungen ausschließt oder protokolliert
- Nachvollziehbarkeit, wann welcher Beleg abgelegt wurde
- gesicherte Datensicherung (Backup) mit definierten Verantwortlichkeiten
Das reine Ablegen im E-Mail-Postfach oder in einem normalen Ordner auf dem Rechner erfüllt diese Anforderung für sich genommen meist nicht. Wichtig ist aber die Nuance aus den BMF-Vorgaben: Eine Ablage außerhalb eines spezialisierten Archivsystems ist nicht automatisch ein Verstoß gegen die Aufbewahrungspflicht. Entscheidend ist, dass du Unveränderbarkeit und Nachvollziehbarkeit organisatorisch und technisch sicherstellst – etwa durch Zugriffsschutz, Protokollierung und ein Sicherungskonzept – und den Ablauf in deiner Verfahrensdokumentation beschreibst.
Verfahrensdokumentation als Nachweis
Der entscheidende Punkt: Die technische Ablage allein reicht nicht – du musst nachweisen können, wie sie funktioniert. Genau das leistet die Verfahrensdokumentation. Sie beschreibt den Weg der E-Rechnung vom Empfang über die Verbuchung bis zur revisionssicheren Ablage und ist damit dein Beweismittel in der Prüfung.
GoBD-Verfahrensdokumentation Komplettpaket
Die fertige Vorlage inkl. Abschnitt zur E-Rechnungs-Archivierung – in wenigen Stunden selbst ausfüllbar, mit KI-gestützter Individualisierung.
Drei typische Archiv-Setups in der Praxis
Setup 1: Belegarchiv der Buchhaltungssoftware
Ein Belegarchiv in der Buchhaltungssoftware kann für kleine Betriebe eine passende Lösung sein. Prüfe für deinen Tarif und deine Konfiguration: Bleiben die empfangenen Originaldaten erhalten? Wie werden Änderungen protokolliert? Welche Benutzer dürfen löschen? Können Originale und Buchungsverknüpfungen bei Vertragsende exportiert werden? Ein Produktname allein bestätigt diese Eigenschaften nicht.
Setup 2: Dokumentenmanagementsystem (DMS)
Ab größerem Belegvolumen oder wenn mehrere Personen mit Belegen arbeiten, lohnt ein DMS (z. B. ecoDMS, ELO). Es bietet Versionierung, Protokollierung, Zugriffsrechte und Aufbewahrungsregeln. Worauf achten: Der Workflow von der E-Mail ins DMS muss verbindlich geregelt sein – ein DMS nützt nichts, wenn die Hälfte der Belege im Postfach bleibt. Ob du überhaupt eines brauchst, klärt der Ratgeber DMS für kleine Unternehmen.
Setup 3: Ablage über den Steuerberater
Bei DATEV Unternehmen online & Co. lädst du Belege hoch, das revisionssichere Archiv liegt in der DATEV-Cloud. Worauf achten: Du bleibst für Vollständigkeit und rechtzeitiges Hochladen verantwortlich – und solltest die eigene Datenhoheit (Exportmöglichkeit) im Blick behalten.
Cloud, DATEV & E-Mail-Postfach
Bei Cloud-Nutzung musst du die tatsächlichen Funktionen, Zugriffsrechte, Speicherorte und Exportmöglichkeiten prüfen und beschreiben. Stimme mit dem Dienstleister ab, wer Sicherung und Wiederherstellung übernimmt. Welche E-Mail zusätzlich aufzubewahren ist, erklärt der E-Mail-Archivierungsratgeber; den Empfangsprozess beschreibt E-Rechnung empfangen & aufbewahren.
Häufige Fehler bei der E-Rechnungs-Archivierung
- Ausdruck statt Original: Die E-Rechnung wird gedruckt und abgeheftet, die Datei gelöscht – das aufzubewahrende XML ist weg.
- ZUGFeRD „neu gedruckt“: Aus dem ZUGFeRD-PDF wird per „Drucken als PDF“ eine neue Datei erzeugt – das eingebettete XML geht dabei verloren. Immer die Originaldatei ablegen.
- Postfach als Dauerarchiv: Belege bleiben jahrelang nur im E-Mail-Konto – ohne Schutz vor Löschung und ohne Protokollierung.
- Softwarewechsel ohne Migration: Das alte Programm wird gekündigt, das Belegarchiv verschwindet mit. Vor jedem Wechsel: Export oder Weiterzugriff sichern.
- Frist falsch berechnet: Die 8 Jahre laufen ab dem Jahresende, nicht ab Rechnungsdatum – wer nach exakt 8 Jahren ab Beleg löscht, löscht zu früh.
Häufige Fragen
Reicht es, die E-Rechnung auszudrucken und abzuheften?
Nein. Das strukturierte Original muss elektronisch und unveränderbar aufbewahrt werden. Ein Ausdruck ersetzt es nicht.
Wie lange muss ich E-Rechnungen aufbewahren?
Für Rechnungen grundsätzlich acht Jahre ab Ablauf des Ausstellungsjahres nach § 14b UStG. Andere steuerlich relevante Aufbewahrungsgründe können eine längere Verfügbarkeit erfordern.
Genügt mein E-Mail-Postfach als Archiv?
Für sich genommen in der Regel nicht, da Unveränderbarkeit und Nachvollziehbarkeit dort meist nicht sichergestellt sind. Mit zusätzlichen organisatorischen und technischen Maßnahmen kann es aber Teil eines GoBD-konformen Ablaufs sein – dokumentiert in der Verfahrensdokumentation.
Gilt die 8-Jahres-Frist auch für ältere Rechnungen?
Die verkürzte Frist gilt für alle Rechnungen, deren Aufbewahrungsfrist beim Inkrafttreten der Neuregelung (2025) noch nicht abgelaufen war. Für Bücher, Jahresabschlüsse und Inventare bleibt es bei 10 Jahren.
Was passiert bei einem Softwarewechsel?
Die Daten müssen für die restliche Frist lesbar und maschinell auswertbar bleiben. Praktisch heißt das: Altsystem weiterlaufen lassen, Daten exportieren oder ins neue System migrieren – und den Wechsel in der Verfahrensdokumentation festhalten.
Reicht ein Cloud-Speicher wie Dropbox oder OneDrive?
Nur mit zusätzlichen Vorkehrungen. Ein einfacher Cloud-Ordner schützt für sich genommen nicht vor unbemerkten Änderungen oder Löschungen. Wenn du ihn nutzt, brauchst du ergänzende Maßnahmen – eingeschränkte Zugriffsrechte, aktivierte Versionierung, regelmäßige Sicherung – und musst diesen Ablauf in der Verfahrensdokumentation beschreiben. Ein Belegarchiv mit Festschreibung ist der einfachere Weg.
Wer ist verantwortlich, wenn mein Steuerberater archiviert?
Du. Die Aufbewahrungspflicht liegt beim Unternehmer und lässt sich nicht auf den Berater oder einen Dienstleister abwälzen. Delegieren kannst du die Technik – die Verantwortung für Vollständigkeit und Fristen bleibt bei dir.
Muss ich auch gescannte Papierrechnungen so aufbewahren?
Gescannte Papierbelege dürfen elektronisch aufbewahrt werden; wer die Originale danach vernichtet, braucht dafür eine dokumentierte Vorgehensweise (ersetzendes Scannen). Für E-Rechnungen gilt unabhängig davon: Das strukturierte Original bleibt Pflicht.
Quellen
- Amtliche GoBD (BMF-Schreiben) – Unveränderbarkeit, Aufbewahrung, Verfahrensdokumentation
- § 147 AO – Aufbewahrungsfristen (8 Jahre für Buchungsbelege seit BEG IV)
- § 14b UStG – Aufbewahrung von Rechnungen
- BMF-FAQ zur E-Rechnung – Abschnitt Aufbewahrung
Dieser Beitrag dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar. Für die verbindliche Beurteilung deines Einzelfalls wende dich an einen Steuerberater oder Rechtsanwalt.