E-Rechnung empfangen & aufbewahren: Der Workflow für KMU
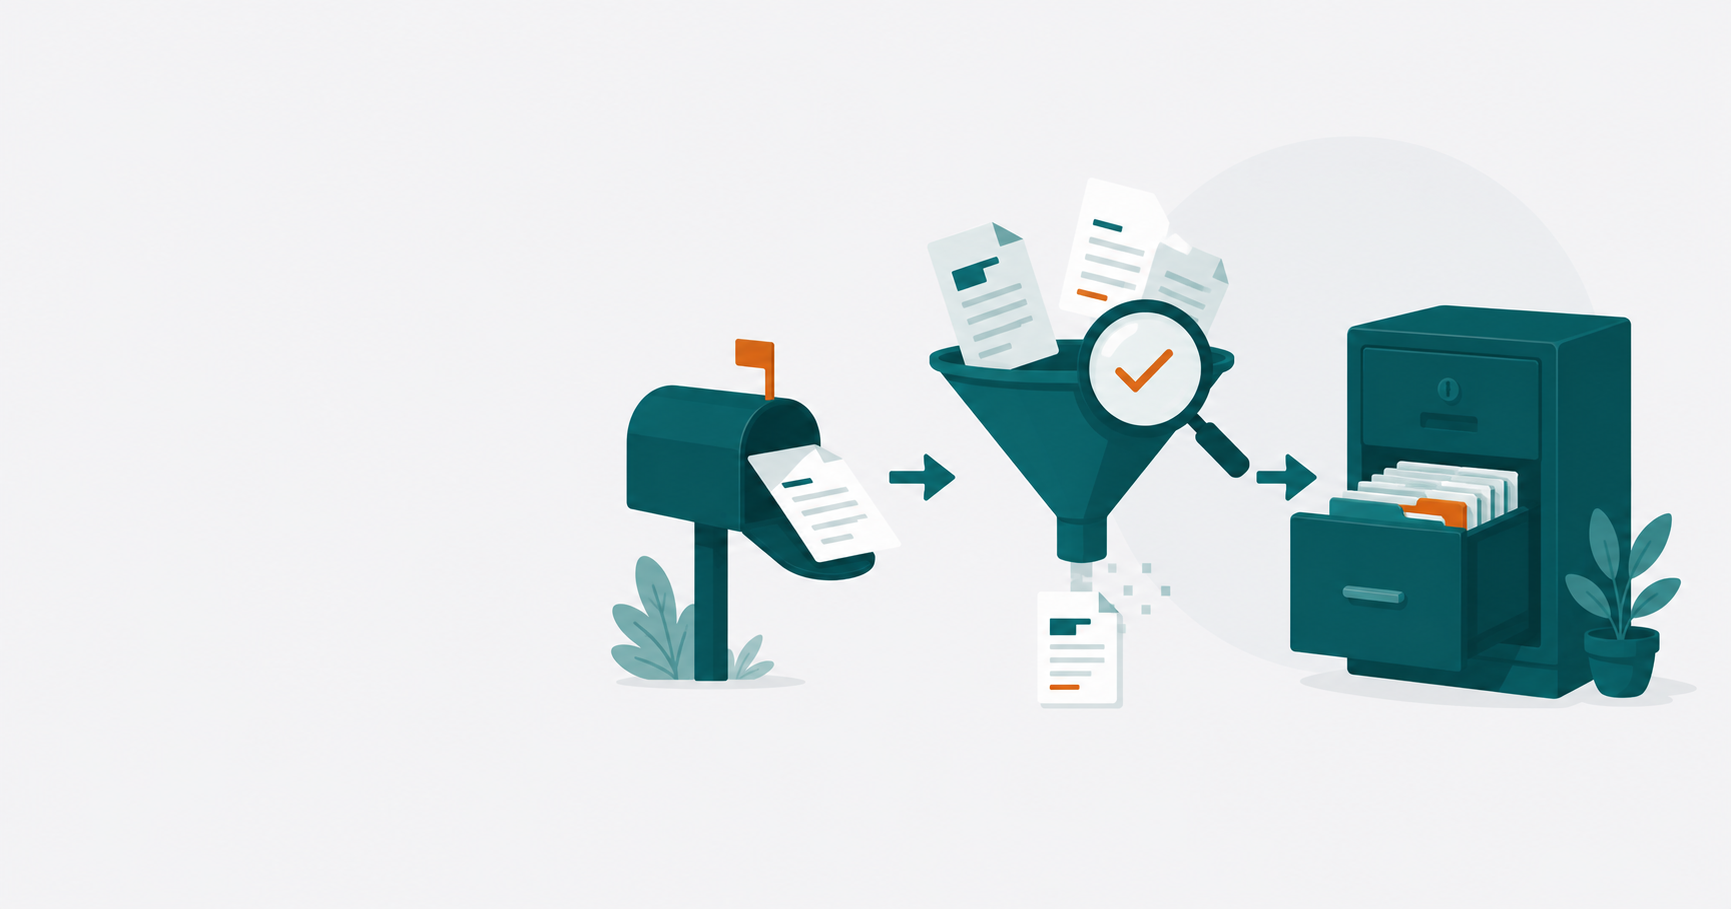
Empfangen müssen alle – aber wie sieht der Alltag konkret aus? Hier ist der praktikable Weg vom Posteingang bis zur Ablage: Schritt für Schritt, ohne neue Bürokratie zu erfinden, mit zwei Beispiel-Setups für kleine Betriebe.
Schritt 1: Die zentrale Rechnungs-Mailadresse
Der häufigste Grund für verlorene E-Rechnungen ist banal: Sie kommen auf fünf verschiedenen Wegen an – Info-Adresse, persönliches Postfach des Chefs, Werkstatt-Tablet. Die Lösung kostet zehn Minuten: eine eigene Adresse wie rechnung@deinbetrieb.de, die du allen Lieferanten mitteilst und in Bestellungen angibst.
Vorteile: Nichts versandet in Spam- oder Newsletter-Fluten, Vertretung ist einfach (mehrere Personen können auf ein Funktionspostfach zugreifen), und viele Buchhaltungsprogramme können ein solches Postfach automatisch einlesen. Lieferanten, die hartnäckig an die alte Adresse senden, leitest du mit einer Regel automatisch um.
Schritt 2: Eingang prüfen
Bei jeder eingehenden Rechnung genügen drei kurze Kontrollen:
- Ist es eine E-Rechnung? XML-Datei oder ZUGFeRD-PDF → Originaldatei aufbewahren. Einfaches PDF ohne Datensatz → normale „sonstige Rechnung“, während der Übergangsfristen weiterhin zulässig (siehe E-Rechnungspflicht).
- Ist sie lesbar und vollständig? Die Software zeigt E-Rechnungen als Rechnungsansicht; bei reinen XRechnungen hilft sonst ein kostenloser Viewer. Prüfe die üblichen Angaben wie bei jeder Rechnung – Betrag, Leistung, USt.
- Stimmt sie sachlich? Die normale Rechnungsprüfung (bestellt? geliefert? Preis korrekt?) bleibt, wie sie ist – die E-Rechnung ändert daran nichts.
Schritt 3: Erfassen und verbuchen
Der eigentliche Gewinn der E-Rechnung: Deine Software liest den strukturierten Datensatz und füllt Betrag, Datum, Steuersatz und Aussteller automatisch aus – kein Abtippen, weniger Zahlendreher. Dein Job schrumpft auf Zuordnen, Kontrollieren, Freigeben. Erfasse zeitnah (Richtwert: innerhalb von 10 Tagen), nicht im Quartalsstapel – das ist einer der Punkte, auf die Prüfer achten.
Schritt 4: Ins Archiv – die Originaldatei
Aufbewahrt wird die unveränderte Originaldatei: das XML bzw. das ZUGFeRD-PDF mit eingebettetem Datensatz – 8 Jahre, unveränderbar, nachvollziehbar. In der Praxis heißt das: Beim Verbuchen wandert die Datei ins Belegarchiv deiner Software oder ins DMS und wird dort festgeschrieben. Nicht ausdrucken-und-löschen, nicht „neu als PDF speichern“.
Alles Weitere zu Fristen, Revisionssicherheit und den drei typischen Archiv-Setups steht im Ratgeber E-Rechnung GoBD-konform archivieren – dieser Artikel hier kümmert sich um den Weg dorthin.
Zuständigkeiten & Vertretung
Ein Workflow funktioniert erst, wenn klar ist, wer ihn ausführt: Wer sichtet das Rechnungspostfach (und wie oft)? Wer prüft sachlich, wer gibt frei, wer verbucht? Und – der meistvergessene Punkt – wer übernimmt im Urlaub oder Krankheitsfall? Bei Solo-Betrieben ist die Antwort kurz („ich, freitags“), bei mehreren Beteiligten gehört eine einfache Vertretungsregel dazu. Genau diese Festlegungen sind der Stoff für das Belegfluss-Kapitel deiner Verfahrensdokumentation.
Zwei Beispiel-Workflows
Solo-Selbstständige (z. B. Beraterin, EÜR)
- rechnung@… als zentrale Adresse; Lieferanten einmalig informiert
- Freitags: Postfach sichten, Rechnungen in die Buchhaltungs-App hochladen bzw. automatisch einlesen lassen
- Beim Zuordnen: Sichtprüfung (Betrag, Leistung, Format) – die App archiviert die Originaldatei festgeschrieben
- Zeitaufwand: 15–20 Minuten pro Woche
Betrieb mit 10 Mitarbeitern (z. B. Metallbau)
- Funktionspostfach rechnung@…, automatischer Import in die Buchhaltungssoftware
- Büro sichtet täglich, ordnet Bestellungen/Projekten zu und stößt die sachliche Prüfung beim jeweiligen Projektleiter an (digitale Freigabe)
- Nach Freigabe: Verbuchung durch die Buchhaltungskraft, Ablage automatisch im Belegarchiv, Zahllauf zweimal pro Woche
- Vertretung geregelt: zweite Bürokraft hat Postfach-Zugriff; Freigabe-Vertretung ist je Projekt benannt
Den Workflow schwarz auf weiß: GoBD-Komplettpaket
Der KI-Assistent fragt genau diese Abläufe ab – Posteingang, Prüfung, Ablage, Zuständigkeiten – und formuliert daraus die Kapitel deiner Verfahrensdokumentation. Vorlage zur strukturierten Eigenbearbeitung.
Häufige Fragen
Muss ich für den Empfang ein Portal oder Peppol nutzen?
Nein. Ein E-Mail-Postfach genügt als Empfangsweg vollständig. Netzwerke wie Peppol sind freiwillig und im KMU-Alltag selten nötig.
Was mache ich mit Rechnungen, die noch als Papier oder einfaches PDF kommen?
Weiterverarbeiten wie bisher – während der Übergangsfristen ist das zulässig. Papier kannst du per ersetzendem Scannen digitalisieren; einfache PDFs bewahrst du elektronisch auf.
Darf ich die E-Rechnung zusätzlich ausdrucken?
Ja, für den internen Umlauf spricht nichts dagegen. Nur ersetzt der Ausdruck niemals die Originaldatei – die bleibt das aufzubewahrende Dokument.
Wie erkenne ich, ob ein PDF eine E-Rechnung ist?
ZUGFeRD-PDFs sehen aus wie normale Rechnungen; deine Buchhaltungssoftware erkennt den eingebetteten Datensatz automatisch beim Import. Im Zweifel: Datei importieren – liest die Software Daten ein, war es eine E-Rechnung, und die Datei gehört unverändert ins Archiv.
Was, wenn eine E-Rechnung fehlerhaft ist?
Wie bisher: beim Aussteller reklamieren und eine korrigierte Rechnung anfordern. Die Korrektur muss ebenfalls als E-Rechnung erfolgen, wenn die Pflicht für den Aussteller gilt. Beide Dokumente werden aufbewahrt.
Quellen
- BMF-FAQ zur E-Rechnung – Empfang, Übertragungswege, Aufbewahrung
- § 14b UStG – Aufbewahrung von Rechnungen
- Amtliche GoBD (BMF-Schreiben) – zeitnahe Erfassung, Unveränderbarkeit
Dieser Beitrag dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar. Für die verbindliche Beurteilung deines Einzelfalls wende dich an einen Steuerberater oder Rechtsanwalt.