E-Rechnung erstellen & versenden: So stellst du um
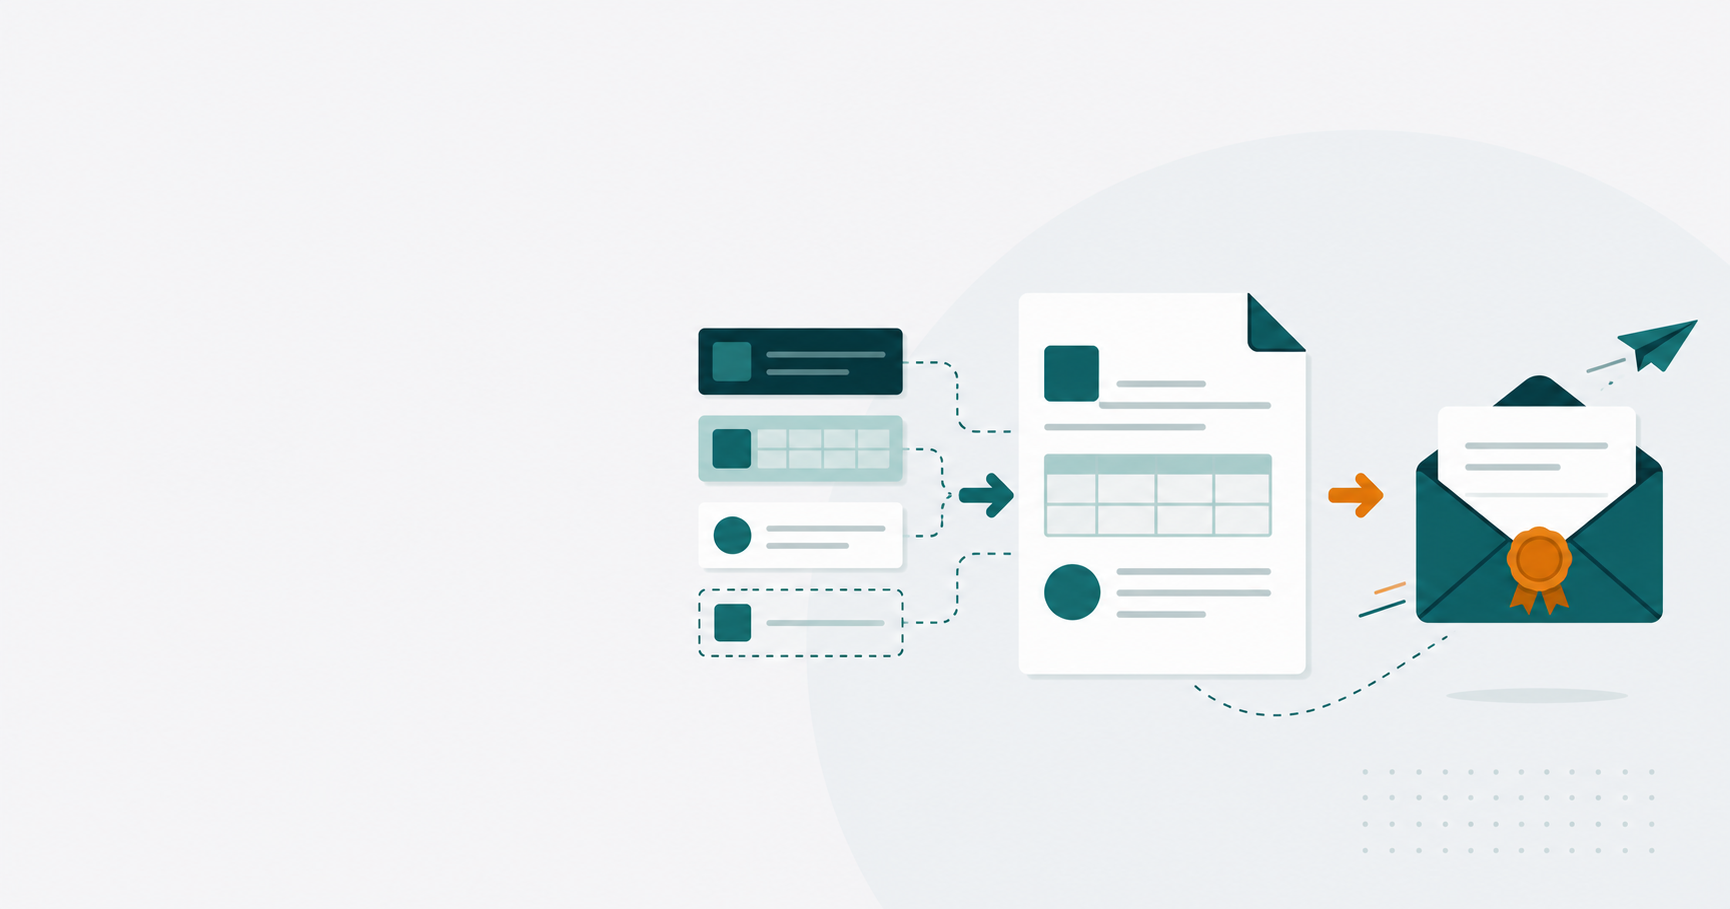
Eine E-Rechnung zu versenden bedeutet mehr, als eine PDF an eine E-Mail anzuhängen. Du brauchst einen strukturierten Datensatz, korrekte Pflichtangaben und einen Ablauf, der die Ausgangsrechnung im Original nachvollziehbar aufbewahrt.
Wann musst du E-Rechnungen versenden?
Die gesetzlichen Übergangsregeln unterscheiden zwischen Empfang und Versand. Seit 1. Januar 2025 müssen Unternehmen den Empfang strukturierter E-Rechnungen ermöglichen. Für den Versand gelten Übergangsfristen. Die Details zu Zeitpunkten, Umsatzgrenzen und Ausnahmen findest du im Überblick zur E-Rechnungspflicht.
Dieser Artikel konzentriert sich auf das praktische Wie. Prüfe vor der technischen Umstellung zuerst, welche Rechnungen du an Unternehmen, öffentliche Auftraggeber oder Privatkunden stellst. B2C-Rechnungen und bestimmte steuerfreie oder ausgenommene Umsätze können anders behandelt werden.
Weg 1: E-Rechnung aus der Buchhaltungssoftware
Für die meisten Betriebe ist die vorhandene Buchhaltungs- oder Faktura-Software der erste Prüfpunkt. Suche nach Funktionen wie „E-Rechnung“, „ZUGFeRD“, „XRechnung“, „EN 16931“ oder einem Export für öffentliche Auftraggeber. Eine PDF-Exportfunktion allein ist kein Nachweis, dass das Programm eine strukturierte E-Rechnung erzeugt.
- Prüfe Version und Funktionsumfang deiner Software.
- Aktiviere das benötigte Format und ergänze deine Firmendaten.
- Hinterlege Leitweg-ID oder weitere Empfängerdaten, wenn sie verlangt werden.
- Erzeuge eine Testrechnung und prüfe Pflichtfelder sowie Lesbarkeit.
- Teste Import und Archivierung auf einem separaten Beispielbeleg.
Bei XRechnung steht der strukturierte XML-Datensatz im Mittelpunkt. ZUGFeRD verbindet ein lesbares PDF mit eingebetteten strukturierten Daten. Welche Variante passt, hängt von Empfänger, Software und Prozess ab; eine allgemeine Empfehlung für jeden Betrieb gibt es nicht.
Weg 2: Online-Generator für wenige Rechnungen
Wer nur wenige Ausgangsrechnungen schreibt, kann einen seriösen Generator nutzen. Vor der Eingabe personenbezogener oder vertraulicher Daten solltest du prüfen, wo der Anbieter verarbeitet, ob ein Konto erforderlich ist und ob deine Daten für eigene Zwecke verwendet werden.
Ein Generator löst außerdem nicht automatisch die Folgeaufgaben. Du musst die Pflichtangaben prüfen, die fertige Datei an den Empfänger übermitteln, eine Kopie im Originalformat aufbewahren und den Vorgang in deinen Buchhaltungsprozess einordnen. Für viele Rechnungen oder mehrere Mitarbeiter ist ein integrierter Softwareprozess meist leichter kontrollierbar.
Die Pflichtangaben bleiben bestehen
Das Format der E-Rechnung ersetzt nicht die übrigen Rechnungsangaben. Prüfe insbesondere Rechnungssteller und Empfänger, Rechnungsnummer, Rechnungsdatum, Leistungsbeschreibung, Leistungszeitpunkt, Entgelt, Steuersatz oder Steuerbefreiung und den Rechnungsbetrag. Bei speziellen Fällen kommen weitere Angaben hinzu.
Versand per E-Mail und Originalarchiv
Für den Versand brauchst du grundsätzlich kein eigenes Behördenportal. Eine E-Mail kann als Übermittlungsweg genügen, wenn der Empfänger die Rechnung auf diesem Weg erhalten kann. Vereinbare bei Bedarf eine zentrale Rechnungsadresse und klare Zuständigkeiten für Rückfragen und Fehlermeldungen.
Nach dem Versand archivierst du die Ausgangsrechnung im strukturierten Originalformat. Bei ZUGFeRD muss die Datei mit dem eingebetteten XML erhalten bleiben. Bei XRechnung ist die XML-Datei selbst der relevante Datensatz. Ein Ausdruck oder ein neu erzeugtes PDF bewahrt die strukturierten Daten nicht vollständig. Die Details zur Aufbewahrung erklärt der Archivierungsratgeber.
Dokumentiere außerdem, wann und an wen die Rechnung versandt wurde und wie Rückläufer behandelt werden. Ein fehlgeschlagener Versand sollte nicht unbemerkt bleiben. Lege fest, wer die Zustellung kontrolliert und wie eine korrigierte Rechnung mit Bezug zur ursprünglichen Rechnung erstellt wird.
Testrechnung vor dem Echtbetrieb
Erstelle vor dem ersten Echtversand eine Testrechnung mit typischen Positionen, Rabatt oder Abschlag, Umsatzsteuer und Zahlungsziel. Prüfe die Datei mit dem Viewer oder Validator deiner Software und vergleiche die sichtbare Darstellung mit den strukturierten Daten. Achte besonders auf Rechnungsnummer, Beträge, Steuerkennzeichen, Leistungsdatum, Bankverbindung und Empfängeradresse.
Halte das Testergebnis fest und verwende eine Testadresse, bis die Angaben stimmen. Wenn der Empfänger eine Fehlermeldung meldet, ändere nicht einfach die Datei nachträglich. Kläre, ob ein Pflichtfeld fehlt, ein Code falsch verwendet wurde oder der Übertragungsweg nicht passt. Bei einer Korrektur muss die Beziehung zur ursprünglichen Rechnung nachvollziehbar bleiben.
B2G: XRechnung und Leitweg-ID
Bei Rechnungen an öffentliche Auftraggeber gelten häufig zusätzliche Vorgaben. In vielen Fällen wird eine XRechnung und eine Leitweg-ID verlangt. Die zuständige Stelle kann weitere Felder, Übertragungswege oder Portale vorgeben. Übernimm diese Vorgaben aus dem Auftrag und prüfe sie an einer Testrechnung.
Eine E-Rechnung für einen öffentlichen Auftraggeber sollte deshalb nicht einfach aus dem normalen B2B-Prozess kopiert werden. Ergänze im Prozess eine Empfängerprüfung und halte fest, welche Besonderheiten für welche Auftraggeber gelten.
Mini-Checkliste für den Start
- Empfänger und Rechnungsart prüfen: B2B, B2G oder B2C.
- Format der Software und Pflichtfelder des Empfängers bestätigen.
- Testrechnung erzeugen, validieren und intern freigeben.
- Versandadresse, Betreff und Zuständigkeit festlegen.
- Originaldatei, Versanddatum und Rückmeldung geordnet ablegen.
Diese Liste kannst du in deinen bestehenden Rechnungsprozess übernehmen. Sie ersetzt keine Prüfung des Einzelfalls, verhindert aber, dass die technische Dateierzeugung mit einem vollständigen Versandprozess verwechselt wird.
Häufige Fragen
Kann ich eine PDF als E-Rechnung versenden?
Eine einfache PDF ohne strukturierte Daten ist keine strukturierte E-Rechnung im engeren Sinn. Während gesetzlicher Übergangsregeln kann sie unter den jeweiligen Voraussetzungen weiterhin zulässig sein, aber das Format sollte nicht mit einer E-Rechnung verwechselt werden.
Reicht E-Mail als Versandweg?
In vielen B2B-Fällen kann eine E-Mail genügen. Entscheidend sind die gesetzlichen Voraussetzungen, die Vereinbarung mit dem Empfänger und ein nachvollziehbarer Versand- und Archivierungsprozess.
Brauche ich immer XRechnung?
Nein. XRechnung ist insbesondere im öffentlichen Bereich verbreitet. Im B2B-Kontext kommen je nach Empfänger und Prozess auch andere zulässige strukturierte Formate wie ZUGFeRD in Betracht.
Was muss ich archivieren?
Die erzeugte E-Rechnung im strukturierten Originalformat sowie die für den Geschäftsvorfall relevanten Nachweise und Prozessinformationen. Ein Ausdruck allein reicht nicht als Ersatz für strukturierte Daten.
Kann meine Software das?
Das lässt sich nur anhand von Version, Tarif und Modul prüfen. Frage beim Anbieter nach EN-16931-konformen Formaten und einem Export, der die Originaldaten unverändert erhält.
Erst prüfen, dann umstellen
Der E-Rechnungs-Check zeigt dir, welche Punkte beim Erstellen, Empfangen und Archivieren in deinem Betrieb noch offen sind.
Quellen
- BMF-FAQ zur E-Rechnung
- § 14 UStG – Ausstellung von Rechnungen
- § 27 UStG – Übergangsregelungen
- § 147 AO – Aufbewahrung
Dieser Beitrag dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar. Fristen und Formatvorgaben können vom Empfänger und vom konkreten Umsatz abhängen.
Nach dem Start weiter prüfen
Wiederhole die Testrechnung nach größeren Softwareupdates und wenn sich Empfängeranforderungen ändern. So bleibt der Versandprozess an den tatsächlichen Daten und Formaten ausgerichtet. Prüfe außerdem regelmäßig, ob die Originaldateien zusammen mit den Versandinformationen auffindbar sind. Ein kurzer Monats- oder Quartalscheck reicht bei kleinem Volumen oft als organisatorischer Kontrollpunkt, sofern er tatsächlich durchgeführt und dokumentiert wird.